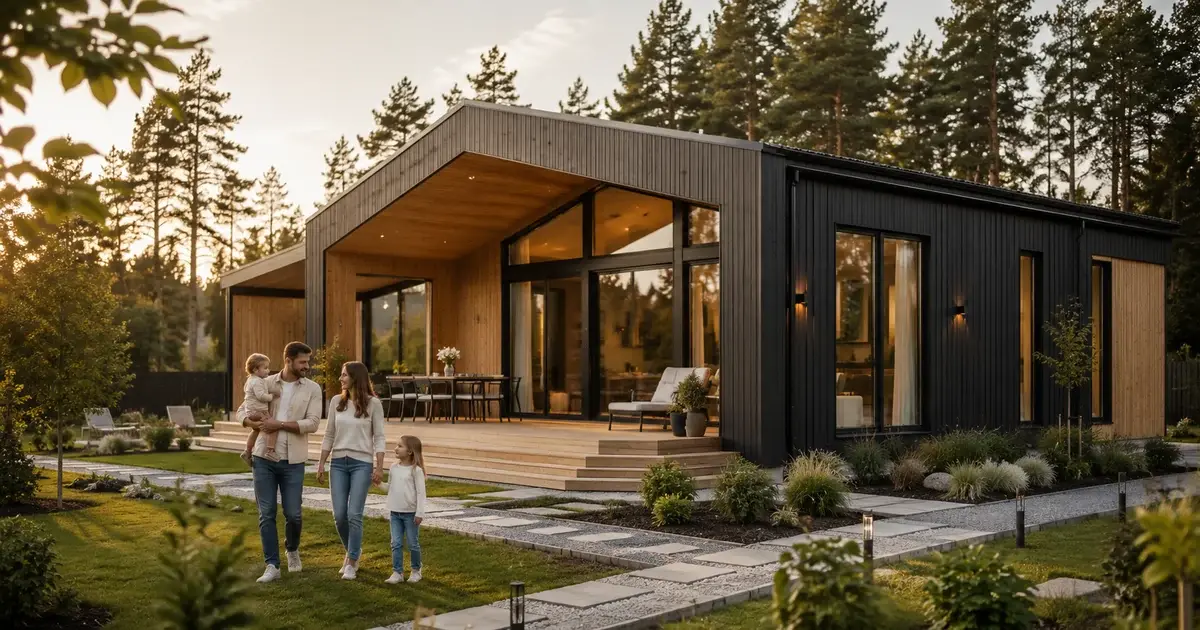
Модульный дом с участком часто рассматривают как более понятную альтернативу долгой стройке: можно выбрать готовый проект, заранее посчитать комплектацию, фундамент, доставку, коммуникации и понять, подходит ли всё это под семейную ипотеку.
Но считать такой вариант только по цене дома — ошибка. Для банка и для реальной жизни важен весь проект: участок, дом, основание, септик, скважина, электричество, отопление, монтаж и оформление. Если часть расходов не учесть заранее, бюджет может измениться уже после выбора проекта.
В этой статье разберём, сколько может стоить модульный дом с участком, что учитывать при расчёте под семейную ипотеку, какие расходы появляются кроме самого дома и почему лучше считать всё одним проектом, а не отдельными кусками.
💬 Хотите посчитать модульный дом с участком под семейную ипотеку?
Оставьте контакт — подберём проект, оценим участок, комплектацию, фундамент, септик, скважину, доставку, монтаж и примерный ежемесячный платёж.
Что входит в стоимость модульного дома с участком
Когда покупатель спрашивает, сколько стоит модульный дом с участком, важно разделить бюджет на несколько частей. Сам дом — это только один блок. Чтобы получить готовый вариант для жизни, нужно учитывать участок, подготовку основания, инженерные системы, доставку, монтаж и оформление сделки.
Часто человек видит цену дома и мысленно добавляет к ней стоимость участка. Но реальный расчёт шире: между покупкой земли и проживанием в доме есть несколько обязательных этапов. Если их не включить сразу, итоговая сумма будет выглядеть дешевле только на бумаге.
Обычно бюджет складывается из таких пунктов:
- участок — цена земли, расположение, подъезд, назначение, электричество, возможность строительства;
- проект дома — площадь, планировка, спальни, терраса, санузел, кухня-гостиная;
- комплектация — каркас, утепление, окна, двери, фасад, кровля, отделка, электрика;
- фундамент — зависит от грунта, рельефа, веса дома и выбранного проекта;
- коммуникации — септик, скважина, электричество, отопление, водоснабжение и канализация;
- доставка и монтаж — логистика, кран, разгрузка, установка и финальная проверка;
- оформление — ипотека, договор, страхование, регистрация и дополнительные банковские требования.
Если вы только выбираете формат дома, удобно начать с каталога проектов ExModule. Так проще понять, какая площадь подходит под семью, какой дом можно рассматривать для постоянного проживания и как планировка влияет на итоговую стоимость.
Для семейной ипотеки важно считать не просто дом, а готовый объект. Банк будет смотреть не на красивую визуализацию, а на документы, объект, подрядчика, участок, договор и возможность оформить сделку по требованиям программы.
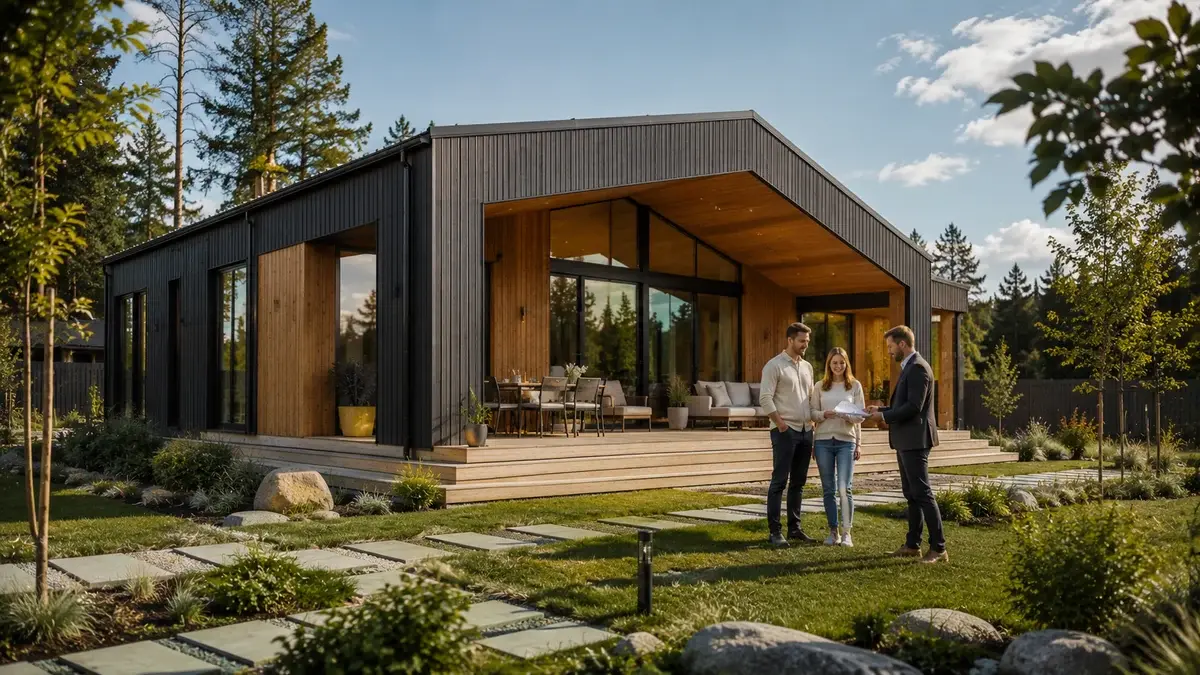
Как считать бюджет под семейную ипотеку
Семейная ипотека помогает снизить ежемесячный платёж, но она не отменяет необходимость честного расчёта. На старте нужно понимать три вещи: стоимость дома, стоимость участка и сумму дополнительных работ, без которых дом нельзя использовать для жизни.
Базовая логика расчёта выглядит просто: сначала определяется общий бюджет проекта, затем считается первоначальный взнос, потом — сумма кредита и примерный ежемесячный платёж. Но на практике важно не забыть расходы, которые часто остаются за пределами рекламной цены.
1. Дом
Площадь, планировка, комплектация, утепление, отопление, отделка, окна, двери и инженерная подготовка.
2. Участок
Стоимость земли, расположение, подъезд, электричество, категория, назначение и возможность установки дома.
3. Подготовка
Фундамент, септик, скважина, доставка, кран, монтаж, подключение коммуникаций и подготовка площадки.
Например, если покупатель смотрит дом за 4,5–5 млн ₽, к этой сумме нужно прибавить участок и работы по подготовке. Если считать только дом, ипотечная нагрузка может выглядеть комфортной. Но после добавления земли, фундамента, септика и скважины бюджет будет другим.
По семейной ипотеке обычно требуется первоначальный взнос от 20%. Это значит, что даже при льготной ставке нужно заранее понимать, сколько денег понадобится на старте: взнос, оформление, возможные дополнительные расходы и часть работ, которые банк может не включить в кредит в конкретной сделке.
Подробнее о программе и расчёте можно посмотреть на странице семейной ипотеки ExModule. Перед подачей заявки лучше уточнять условия у банка, потому что требования к объекту, подрядчику и документам могут отличаться.
💬 Хотите понять, какой первый взнос и платёж будут по вашему проекту?
Посчитаем несколько вариантов: дом, участок, комплектацию, фундамент, коммуникации и примерную ипотечную нагрузку по семейной программе.
Какие расходы чаще всего забывают при покупке дома с участком
Главная ошибка при покупке модульного дома с участком — считать только две крупные суммы: дом и землю. Но между ними есть технические расходы, которые напрямую влияют на возможность жить в доме.
Например, участок может выглядеть подходящим, но к нему сложно подъехать длинномерному транспорту. Или электричество есть рядом, но мощности недостаточно. Или место под дом выбрано, но грунты требуют другого фундамента. Такие детали лучше выяснить до сделки, а не после покупки земли.
Чаще всего забывают следующие расходы:
- подготовка подъезда — техника должна безопасно доехать до места установки;
- площадка под кран — для монтажа нужно место, где техника сможет встать и работать;
- фундамент — его нельзя выбирать только по цене, он должен подходить под грунт и дом;
- септик — зависит от количества жильцов, грунта, воды и режима проживания;
- скважина — цена зависит от глубины, оборудования и геологии участка;
- электричество — важна не только точка подключения, но и выделенная мощность;
- отопление — для постоянного проживания нужно заранее выбрать рабочую схему;
- наружные работы — крыльцо, дорожки, отсыпка, освещение, парковка, водоотведение;
- оформление — документы, банк, страховки, оценка, регистрация и дополнительные требования сделки.
Если часть этих пунктов не учесть заранее, ипотека может быть одобрена, дом выбран, а итоговый бюджет всё равно окажется выше ожиданий. Поэтому перед покупкой участка лучше сразу проверить, подходит ли он под выбранный модульный дом.
Если вы хотите глубже разобраться именно в стоимости связки дом + земля, можно посмотреть материал ExModule про стоимость модульного дома с участком в 2026 году. А эту статью лучше использовать как чек-лист для ипотечного сценария.
Когда готовый вариант дом плюс участок действительно выгоден
Готовый вариант с модульным домом и участком выгоден, когда покупатель заранее понимает весь бюджет и не собирает проект по частям. Такой подход удобен для семей, которые хотят быстрее переехать за город, использовать семейную ипотеку и не управлять долгой стройкой самостоятельно.
Формат особенно подходит, если:
- семья хочет дом для постоянного проживания;
- нужно заранее понимать первый взнос и ежемесячный платёж;
- важно подобрать участок под конкретный дом, а не наоборот;
- не хочется отдельно искать подрядчиков на фундамент, септик, скважину и монтаж;
- нужен понятный срок производства и установки;
- хочется выбрать готовую планировку и быстро перейти к расчёту;
- важно снизить риск скрытых расходов после покупки земли.
Но такой вариант не стоит выбирать вслепую. Если участок дешёвый, но без подъезда, электричества и нормального места под установку, экономия может исчезнуть. Если дом выбран без учёта состава семьи, потом может не хватить спальни, хранения, технической зоны или удобной входной группы.
Лучший сценарий — считать дом и участок вместе. Сначала определить задачу семьи, затем подобрать площадь и планировку, после этого проверить участок, коммуникации, ипотеку и итоговый бюджет. Тогда решение будет не просто красивым, а рабочим.
Итог: как считать модульный дом с участком под семейную ипотеку
Модульный дом с участком под семейную ипотеку нужно считать не по одной цене дома, а по полной стоимости проекта. В расчёт должны входить участок, дом, комплектация, фундамент, доставка, монтаж, септик, скважина, отопление, электричество, оформление и возможные дополнительные работы.
Если считать только дом, бюджет почти всегда будет выглядеть проще, чем в реальности. Но для семьи важен не рекламный минимум, а готовый сценарий: выбрать участок, поставить дом, подключить коммуникации и жить в нём каждый день.
ExModule — что можем посчитать перед заказом:
- подходящий проект модульного дома под семейную ипотеку;
- стоимость дома в нужной комплектации;
- подбор или оценку участка под выбранный дом;
- фундамент, доставку, кран и монтаж;
- септик, скважину, отопление, электрику и сантехнику;
- ориентир по первоначальному взносу и ежемесячному платежу;
- общий бюджет, чтобы вы понимали не цену «от», а стоимость готового варианта.
Такой подход помогает избежать ситуации, когда дом выбран, ипотека кажется понятной, а после покупки участка появляются незапланированные расходы. Чем подробнее расчёт до сделки, тем спокойнее путь к собственному дому.
💬 Хотите рассчитать дом с участком под семейную ипотеку?
Оставьте заявку — подберём проект, оценим участок, посчитаем комплектацию, фундамент, коммуникации, доставку, монтаж и примерный ипотечный платёж.